Dipendenti pubblici · 10 min
Polizza colpa grave: cinque controlli per dipendenti pubblici
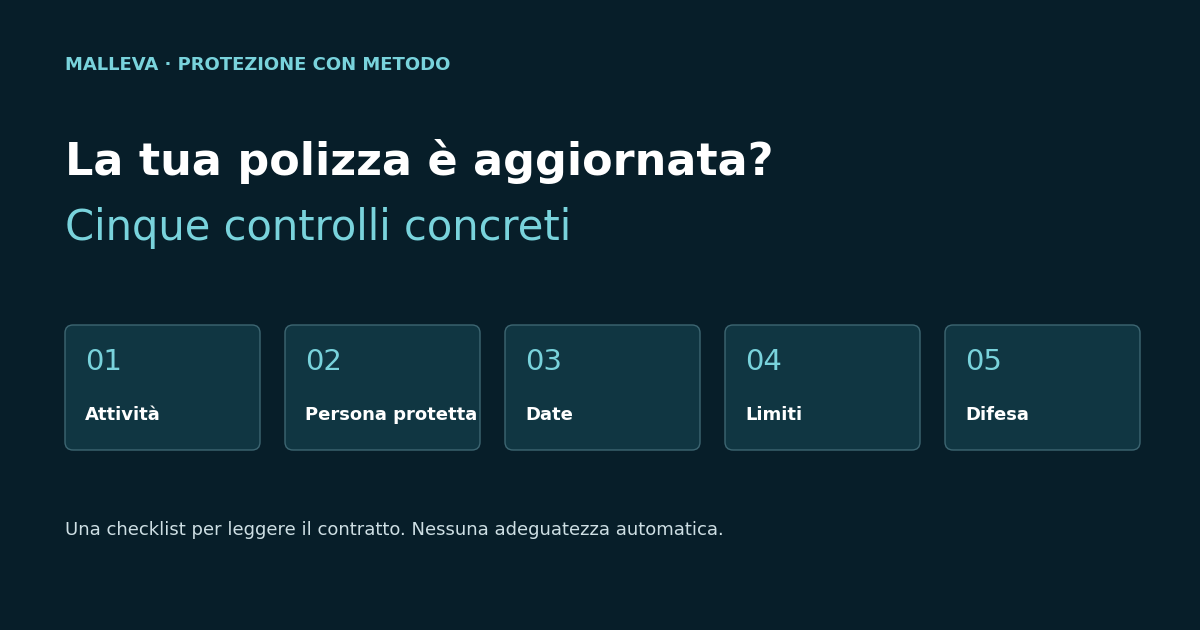
Una copertura per colpa grave può essere utile perché un incarico pubblico può esporre a una responsabilità personale per un danno alle risorse dell’amministrazione. Ma possedere una polizza non dimostra che il ruolo attuale sia protetto. Anche senza un obbligo applicabile al tuo caso, vale la pena controllare attività, date, limiti e difesa. Questa guida propone cinque verifiche e un foglio di lavoro: serve a capire quali domande fare prima del rinnovo o di una nuova nomina.
Prima domanda: quale rischio vuoi trasferire?
Un pagamento non dovuto, un contributo concesso senza i requisiti o un errore nella gestione di beni pubblici possono porre un problema di responsabilità amministrativa. Non ogni errore è colpa grave e non ogni perdita è a carico della persona: occorrono i presupposti di responsabilità e una valutazione sul caso concreto. Gli esempi di questa guida sono illustrativi, non sinistri accertati.
L’utilità della copertura sta nel valutare il rischio economico che potrebbe restare personale. Non elimina responsabilità penale o disciplinare e non autorizza a ignorare controlli e procedure. Il bisogno assicurativo non nasce soltanto da un obbligo; allo stesso tempo, una polizza utile non è automaticamente idonea a soddisfare ogni obbligo.
Controllo 1 — Il contratto comprende le attività che svolgi davvero?
Confronta scheda di polizza e condizioni con nomina, deleghe e attività effettive. Funzioni tecniche, RUP, gestione di personale, contributi, cassa e incarichi presso altri enti possono avere perimetri differenti. Un’indicazione generica come «dipendente pubblico» non chiarisce necessariamente tutte le attività assicurate.
Esempio: sei assicurato come funzionario amministrativo e ricevi un nuovo incarico tecnico o una delega di spesa. Prima di supporre che sia compreso, controlla definizione dell’attività e regole di variazione. Le dichiarazioni inesatte o reticenti sul rischio possono incidere sul contratto secondo le condizioni e le norme del codice civile: non aspettare una contestazione per aggiornare il ruolo.
Controllo 2 — Sei assicurato tu, oppure soltanto l’ente?
Recupera il contratto, non solo una comunicazione secondo cui «l’ente è assicurato». Verifica chi è l’assicurato, il tipo di danno, l’eventuale rivalsa e le esclusioni. La RC dell’ente verso terzi e la protezione della persona rispetto a un danno patrimoniale all’amministrazione rispondono a domande diverse.
Lo stesso vale per una copertura associativa: chiedi certificato, condizioni della convenzione, requisiti di adesione, periodo valido e regole di uscita. Un massimale può essere individuale oppure condiviso. Se hai più polizze per lo stesso rischio, occorre coordinarle e rispettare gli obblighi di comunicazione applicabili: due contratti non significano automaticamente un indennizzo doppio.
Per gli amministratori, le specifiche regole sulle polizze stipulate dall’ente richiedono una lettura giuridica dedicata. Per il personale con funzioni tecniche negli appalti vanno lette anche le disposizioni del Codice dei contratti. Evita entrambe le scorciatoie: «la polizza dell’ente copre sempre tutti» e «la polizza dell’ente non serve mai».
Controllo 3 — Le date coprono la tua storia professionale?
Nella forma claims made contano la prima richiesta ricevuta e la sua denuncia, secondo la definizione del contratto, oltre alla data dell’attività o del fatto cui si riferisce. La retroattività indica quanto indietro possono risalire i fatti nel perimetro previsto: non cancella esclusioni per circostanze già note e non garantisce copertura dopo la scadenza.
Esempio illustrativo: un fatto del 2019 viene contestato nel 2027. Se il nuovo contratto ha retroattività soltanto dal 2022, non basta che la richiesta arrivi durante il periodo assicurativo per includere quel fatto. Occorre verificare anche la copertura precedente, il coordinamento tra contratti e le regole sulla denuncia. L’esito dipende dai testi, non dal numero di anni scritto in una pubblicità.
Cambio ente, uscita da un’associazione, rinnovo e cessazione possono lasciare punti da chiarire. Verifica cariche precedenti, continuità, termini di comunicazione ed eventuale ultrattività. Una postuma può essere condizionata alla cessazione, all’acquisto o all’accettazione: non darla per automatica quando cambi incarico.
Controllo 4 — Quanto resta realmente a tuo carico?
Leggi massimale, limite per periodo assicurativo, sottolimiti e franchigia o scoperto. Il limite può essere unico per più incarichi oppure condiviso con altri assicurati; determinate garanzie possono avere un tetto inferiore. La somma più alta sul frontespizio non misura da sola la protezione effettiva.
Esempio puramente illustrativo: una garanzia ha un limite di 100.000 euro e una franchigia assoluta di 2.000 euro. Se un danno indennizzabile è 20.000 euro e il contratto prevede che la franchigia si sottragga a quell’importo, 2.000 euro restano alla persona. Non è una quotazione Malleva: uno scoperto percentuale, un sottolimite o altre condizioni possono produrre risultati differenti.
Controlla anche quali danni sono esclusi. Dolo, fatti noti, sanzioni, attività non dichiarate e responsabilità sanitaria meritano una lettura specifica. Una polizza non è una promessa di rimborso di qualsiasi perdita né un modo per assicurare automaticamente condotte intenzionali.
Controllo 5 — Chi gestisce la difesa e quali spese sono comprese?
La RC e le spese per resistere alla domanda di risarcimento vanno lette insieme al patto di gestione della lite. Controlla chi nomina il legale, quali spese sono riconosciute, gli eventuali limiti e gli effetti di un massimale insufficiente. Questo non significa che ogni procedimento o ogni legale scelto dalla persona sia compreso.
La tutela legale è una copertura distinta, da leggere per procedimenti, massimale, carenze, momento di insorgenza, scelta del professionista e autorizzazioni. Difesa contabile, penale, disciplinare e controversia con il datore di lavoro possono essere trattate in modo diverso. Chiedi inoltre che cosa succede se gli interessi dell’ente e quelli della persona divergono.
Esempio: l’ente sostiene che il danno dipenda dalla tua condotta, mentre tu ritieni che derivi da procedure organizzative. Non si può presumere che il legale dell’ente difenda anche la tua posizione senza conflitti. Prima del problema, individua chi può nominare il legale, con quali autorizzazioni e a quali condizioni si rimborsano consulenti e spese.
Il foglio di lavoro: documento, domanda e punto da chiarire
Compila questa griglia con le informazioni del tuo contratto. Un campo vuoto non dimostra una scopertura, ma indica una verifica ancora da completare. Conserva i riscontri ricevuti insieme alla scheda e alle condizioni.
| Controllo | Documento da leggere | Domanda concreta |
|---|---|---|
| Attività | Nomina, deleghe, scheda e definizione dell’attività. | Il nuovo ruolo e gli incarichi presso altri enti sono compresi? |
| Persona protetta | Certificato individuale e condizioni dell’ente/associazione. | Sono assicurato personalmente per questa responsabilità? |
| Validità temporale | Retroattività, denuncia, circostanze note e postuma. | Un fatto del vecchio incarico, contestato dopo, rientra? |
| Limiti | Massimale, aggregato, sottolimiti e franchigie. | Quanto può restare a mio carico e che cosa è escluso? |
| Difesa | Gestione lite e condizioni di tutela legale. | Chi nomina il legale e quali procedimenti/spese sono coperti? |
Quando rifare il controllo
È utile al rinnovo e quando cambiano incarico, ente, deleghe, convenzione associativa o attività. Non disdire una copertura prima di aver verificato il coordinamento con quella successiva. Se hai già ricevuto una contestazione o conosci una circostanza, segui tempestivamente le istruzioni del contratto e chiedi un approfondimento specifico; non trattarla come un rischio nuovo ordinario.
Per il quadro dell’obbligo previsto dal 2027 leggi la guida dedicata: non è applicabile indistintamente a tutte le persone. Per attività sanitarie occorre un percorso distinto, anche se svolte alle dipendenze di un ente pubblico.
Come iniziare una verifica Malleva
Malleva opera da Sassari, in Sardegna. Nella prima richiesta bastano ruolo, tipologia di ente e domanda generale: non occorre caricare la polizza o raccontare dati sanitari e vicende di terzi. Gli eventuali documenti saranno richiesti successivamente con modalità adatte alla pratica.
Testo e fonti verificati il 14 ottobre 2026. La checklist non certifica l’adeguatezza di un contratto, non costituisce un parere sul singolo procedimento e non sostituisce l’esame delle condizioni. Il suo risultato utile è un elenco di domande precise, da risolvere prima di scegliere o modificare la copertura.
Il tuo incarico è coerente con la copertura?
Descrivi ruolo e dubbio generale. La prima richiesta è volontaria e non richiede documenti o dati sensibili.